دليل شامل لفهم النسبة وآلية الاحتساب والاستثناءات
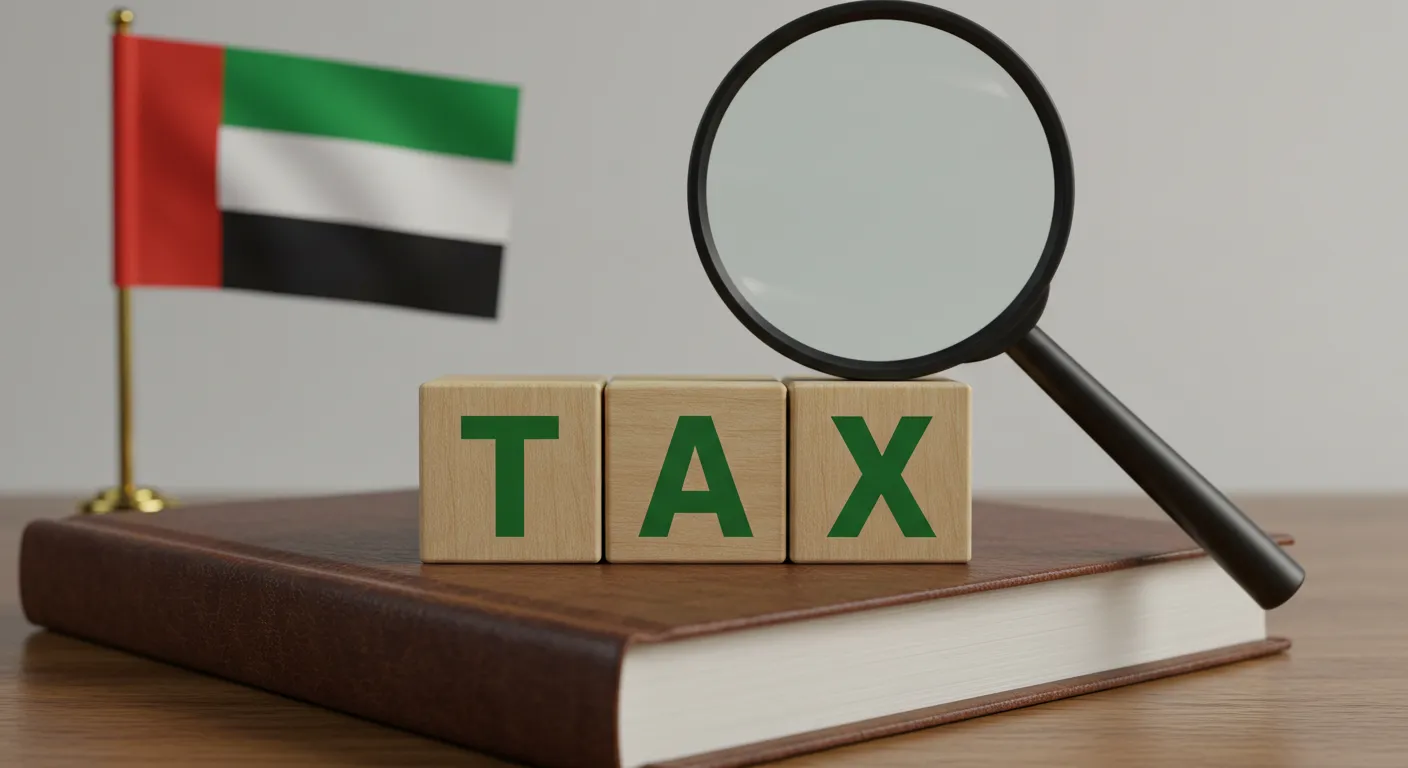
تُعد قيمة ضريبة الشركات في دبي 9% من أكثر التفاصيل التي يبحث عنها أصحاب الأعمال والمستثمرون عند التفكير في تأسيس نشاط تجاري داخل الإمارة، نظرًا لتأثيرها المباشر على التخطيط المالي للمنشأة وحساب الأرباح الصافية المتوقعة على المدى الطويل. ومنذ الإعلان الرسمي عن هذا النظام الضريبي الجديد، أصبح فهم قيمة ضريبة الشركات في دبي 9% وآلية تطبيقها ضرورة أساسية لكل صاحب رخصة تجارية يسعى للامتثال الكامل وتجنب أي مخالفات مالية غير محسوبة. تستعرض هذه المقالة بشكل مبسط وشامل كل ما يتعلق بـ قيمة ضريبة الشركات في دبي 9%، بداية من مفهومها الأساسي، مرورًا بشرائح الاحتساب، ووصولًا إلى أبرز الاستثناءات والحالات الخاصة التي قد تؤثر على النسبة المطبقة فعليًا.
يقدم فريق اتقان للاستشارات الاقتصادية الدعم الكامل لأصحاب الأعمال في فهم قيمة ضريبة الشركات في دبي 9% بدقة ووضوح، بما يضمن اتخاذ قرارات مالية سليمة مبنية على معلومات صحيحة ومحدثة وفق آخر التشريعات المعتمدة.
ما المقصود بـ قيمة ضريبة الشركات في دبي 9%
قيمة ضريبة الشركات في دبي 9% هي النسبة الضريبية الاتحادية المفروضة على صافي الأرباح الخاضعة للضريبة والتي تتجاوز الحد المعفى المحدد من الجهات المختصة. بمعنى آخر، لا تُطبق قيمة ضريبة الشركات في دبي 9% على كامل الأرباح السنوية للمنشأة، وإنما تقتصر على الشريحة التي تتجاوز حدًا معينًا من الدخل الصافي، بينما تبقى الأرباح الأقل من هذا الحد خاضعة لنسبة صفر بالمئة دون أي التزام ضريبي عليها.
يُنظر إلى قيمة ضريبة الشركات في دبي 9% باعتبارها من أدنى المعدلات الضريبية على مستوى العالم مقارنة بالدول الأخرى التي تفرض نسبًا أعلى بكثير على أرباح الشركات، الأمر الذي يعزز من جاذبية دبي كوجهة استثمارية رائدة على المستوى الإقليمي والدولي. وقد جاء إقرار هذه النسبة ضمن رؤية اقتصادية أوسع تهدف إلى مواءمة الأنظمة الضريبية المحلية مع المعايير العالمية، دون التأثير سلبًا على تنافسية بيئة الأعمال في الدولة.
قيمة ضريبة الشركات في دبي 9% وشرائح الاحتساب
يتساءل كثير من أصحاب الأعمال عن التفاصيل الدقيقة المتعلقة بـ قيمة ضريبة الشركات في دبي 9%، وكيفية تطبيقها على أنشطتهم التجارية المختلفة. ببساطة، تُطبق نسبة الصفر بالمئة على الأرباح الخاضعة للضريبة حتى حد معين، بينما تُطبق نسبة قيمة ضريبة الشركات في دبي 9% على كل ما يتجاوز هذا الحد من الأرباح السنوية الصافية. هذا النظام التصاعدي يمنح الشركات الصغيرة والمتوسطة مساحة مالية مريحة نسبيًا مقارنة بالشركات الكبرى ذات الأرباح المرتفعة.
عند احتساب قيمة ضريبة الشركات في دبي 9% يجب على المحاسب المالي للشركة مراعاة كافة البنود القابلة للخصم والاستثناءات المسموح بها وفق القانون الاتحادي، حيث إن دقة الاحتساب تحمي الشركة من الوقوع في مخالفات قد تؤدي لاحقًا إلى فرض غرامات ضريبة الشركات الإمارات نتيجة سوء التقدير أو الإهمال في تقديم البيانات المالية الصحيحة. لهذا السبب تنصح اتقان جميع عملائها بالاستعانة بمحاسبين معتمدين لديهم خبرة كافية في التعامل مع ملفات قيمة ضريبة الشركات في دبي 9% بشكل احترافي ودقيق.
آلية احتساب قيمة ضريبة الشركات في دبي 9%
لفهم كيفية احتساب قيمة ضريبة الشركات في دبي 9% بشكل عملي، يجب أولًا تحديد صافي الربح الخاضع للضريبة بعد خصم كافة المصاريف والتكاليف المسموح بخصمها وفق القانون الاتحادي. بعد ذلك، تُطبق نسبة الصفر بالمئة على الجزء من الأرباح الذي لا يتجاوز الحد المعفى، بينما تُطبق هذه النسبة على ما يزيد عن هذا الحد فقط، وليس على إجمالي الأرباح السنوية للمنشأة.
هذا النظام التصاعدي في تطبيق قيمة ضريبة الشركات في دبي 9% يمنح الشركات الناشئة والمنشآت الصغيرة والمتوسطة مساحة مالية مريحة نسبيًا، حيث لا تتأثر أرباحها الأولية بأي التزام ضريبي طالما بقيت ضمن الحد المعفى المقرر. أما الشركات الكبرى ذات الأرباح المرتفعة، فتخضع لهذه النسبة على الجزء الأكبر من أرباحها السنوية، مما يستوجب دقة أكبر في التخطيط المالي والمحاسبي على مدار العام.
عند احتساب قيمة ضريبة الشركات في دبي 9% يجب على المحاسب المالي مراعاة كافة البنود القابلة للخصم، مثل التكاليف التشغيلية والاستهلاكات المسموح بها والخسائر القابلة للترحيل من سنوات سابقة، حيث إن أي خطأ في هذا الاحتساب قد يؤدي إلى مخالفات مالية أو غرامات لاحقة نتيجة سوء التقدير أو تقديم بيانات غير دقيقة للجهات المختصة.
هل تنطبق قيمة ضريبة الشركات في دبي 9% على جميع الأنشطة؟
لا تُطبق قيمة ضريبة الشركات في دبي 9% بشكل موحد على جميع الأنشطة التجارية دون استثناء، إذ توجد حالات خاصة تستفيد من إعفاءات أو معدلات مختلفة وفق شروط محددة. فعلى سبيل المثال، تستفيد بعض المنشآت المسجلة داخل المناطق الحرة من إعفاء كامل من الضريبة بشرط استيفاء معايير الدخل المؤهل والحفاظ على جوهر اقتصادي كافٍ داخل المنطقة الحرة، مما يعني عدم خضوعها لهذه النسبة طالما استمرت في تحقيق هذه الشروط.
كذلك تستفيد الشركات الصغيرة ذات الإيرادات المحدودة من نظام الإعفاء المخصص لدعم الأعمال الناشئة، والذي يُعفيها من احتساب قيمة ضريبة الشركات في دبي 9% على أرباحها ضمن الشريحة المؤهلة، بشرط عدم تجاوز إيراداتها السنوية السقف المحدد من الجهات المختصة. هذا التمايز في التطبيق يجعل من الضروري تقييم كل منشأة على حدة لتحديد مدى خضوعها الفعلي لهذه النسبة أو استفادتها من أي إعفاء متاح قانونًا.
أهمية الدقة في تطبيق قيمة ضريبة الشركات في دبي 9%
تكمن أهمية الدقة في احتساب هذه النسبة في حماية المنشأة من أي مخالفات قد تنتج عن سوء الفهم أو التقدير الخاطئ لشرائح الاحتساب. فالتأخر في تسجيل الملف الضريبي أو تقديم بيانات غير دقيقة عن الأرباح الخاضعة لـ قيمة ضريبة الشركات في دبي 9% قد يعرض صاحب النشاط لغرامات مالية محددة من الهيئة الاتحادية للضرائب، بالإضافة إلى الحاجة لتصحيح الأوضاع بأثر رجعي وهو إجراء قد يستغرق وقتًا وجهدًا إداريًا كبيرًا.
لهذا السبب، ينصح خبراء اتقان جميع أصحاب الأعمال بالاستعانة بمحاسبين معتمدين ذوي خبرة كافية في التعامل مع هذا الملف الضريبي، والحرص على المراجعة الدورية للسجلات المالية للتأكد من توافقها الكامل مع الاشتراطات القانونية المعلنة. كما يُنصح بمتابعة أي تحديثات تشريعية جديدة قد تطرأ على آلية احتساب هذه النسبة، نظرًا لأن الأنظمة الضريبية عرضة للتطوير والتعديل بشكل دوري بما يواكب المستجدات الاقتصادية المحلية والدولية.
دور اتقان في تبسيط ملف قيمة ضريبة الشركات في دبي 9%
يحرص فريق اتقان على تقديم استشارات متخصصة تساعد أصحاب الأعمال على فهم هذه النسبة بلغة واضحة وبسيطة تخلو من التعقيد القانوني أو المحاسبي المفرط. يبدأ الفريق عمله بتقييم شامل للوضع المالي للمنشأة، لتحديد مدى خضوعها الفعلي لهذه النسبة ومعرفة ما إذا كانت مؤهلة للاستفادة من أي إعفاء متاح وفق طبيعة نشاطها وحجم إيراداتها السنوية.
بالإضافة إلى ذلك، يقدم فريق اتقان خدمة المتابعة الدورية لضمان استمرار التزام المنشأة بكافة المواعيد الرسمية المرتبطة بملفها الضريبي، بدءًا من التسجيل وحتى تقديم الإقرارات الدورية المتضمنة احتساب هذه النسبة بشكل دقيق ومتوافق مع أحدث التعليمات الصادرة عن الجهات المختصة. هذا الدعم المستمر يمنح أصحاب الأعمال راحة البال اللازمة للتركيز على تنمية أنشطتهم التجارية بعيدًا عن أي قلق يتعلق بالتعقيدات الضريبية المتغيرة باستمرار.
الفرق بين النسبة الاتحادية وتطبيقها في كل إمارة
يتساءل بعض أصحاب الأعمال عما إذا كانت هذه النسبة الضريبية تختلف من إمارة إلى أخرى داخل الدولة، والإجابة أن النسبة ذاتها اتحادية موحدة تُطبق على جميع الشركات في كافة إمارات الدولة دون تمييز جغرافي، سواء كان النشاط مسجلًا في دبي أو أبوظبي أو أي إمارة أخرى. الفرق الوحيد قد يظهر في بعض الإجراءات الإدارية المرتبطة بإصدار الرخصة التجارية أو الجهة المسؤولة عن متابعة الملف الضريبي محليًا، دون أن يمتد ذلك إلى النسبة الفعلية المطبقة على الأرباح الخاضعة للضريبة.
هذا التوحيد في التطبيق يمنح المستثمرين وضوحًا كاملًا عند مقارنة تكاليف تأسيس الأعمال بين إمارات الدولة المختلفة، إذ لا يشكل الالتزام الضريبي عاملًا فارقًا في اختيار موقع النشاط التجاري، بل تصبح عوامل أخرى مثل طبيعة النشاط والفئة المستهدفة وموقع المكتب أو المنشأة هي المحددات الأساسية لاختيار الإمارة المناسبة لتأسيس المشروع، ويمكنك البدء عبر صفحة ابدأ عملك التجاري.
أخطاء شائعة يقع فيها أصحاب الأعمال عند احتساب الضريبة
من أبرز الأخطاء التي يقع فيها بعض أصحاب الأعمال عدم التفريق بشكل صحيح بين الأرباح الخاضعة للضريبة وإجمالي الإيرادات السنوية للمنشأة، حيث يخلط البعض بين المفهومين مما يؤدي إلى احتساب غير دقيق للمبلغ المستحق فعليًا. الربح الخاضع للضريبة هو الناتج بعد خصم كافة التكاليف والمصاريف التشغيلية المسموح بخصمها قانونًا، وليس مجرد الإيرادات الإجمالية المحصلة خلال الفترة المالية.
خطأ آخر شائع يتمثل في إغفال بعض البنود القابلة للخصم مثل الاستهلاكات السنوية للأصول الثابتة أو الخسائر المرحلة من سنوات مالية سابقة، مما قد يؤدي إلى دفع مبالغ أعلى من المستحق فعليًا نتيجة عدم الاستفادة من كافة الاستثناءات المتاحة قانونًا. كذلك يقع بعض أصحاب الأعمال في خطأ التأخر عن تقديم الإقرارات الضريبية في مواعيدها المحددة، وهو ما يعرضهم لغرامات مالية إضافية كان بالإمكان تجنبها بمتابعة دقيقة للمواعيد الرسمية.
لتجنب هذه الأخطاء، يُنصح دائمًا بالاستعانة بمحاسب مالي متخصص يراجع البيانات المحاسبية للمنشأة بشكل دوري، ويضمن تقديم الإقرارات الضريبية بدقة وفي الوقت المناسب، بما يحمي صاحب النشاط من أي مساءلة قانونية أو مالية مستقبلية.
أسئلة شائعة
هل تُطبق النسبة على كامل أرباح الشركة أم على جزء منها فقط؟
تُطبق هذه النسبة فقط على الجزء من الأرباح السنوية الذي يتجاوز الحد المعفى المقرر، بينما تبقى الأرباح الأقل من هذا الحد غير خاضعة لأي التزام ضريبي.
هل يمكن لبعض الشركات الحصول على إعفاء كامل من هذه الضريبة؟
نعم، حيث تستفيد بعض المنشآت المسجلة داخل المناطق الحرة والشركات الصغيرة ذات الإيرادات المحدودة من إعفاءات خاصة وفق شروط محددة يجب التحقق منها مسبقًا مع مستشار متخصص.
ما العقوبة المترتبة على التأخر في تقديم الإقرار الضريبي؟
يترتب على التأخر فرض غرامات مالية محددة من الهيئة الاتحادية للضرائب، وتزداد قيمتها في حال استمرار المخالفة دون تصحيح الوضع خلال المهلة المحددة.
يُعد الإلمام الكامل بتفاصيل قيمة ضريبة الشركات في دبي 9% ركيزة أساسية لكل صاحب عمل يسعى لإدارة نشاطه التجاري بثقة داخل دولة الإمارات، بدءًا من فهم آلية الاحتساب وشرائح التطبيق، مرورًا بمعرفة الحالات المستثناة من الخضوع لهذه النسبة، ووصولًا إلى أهمية الدقة والمتابعة المستمرة لتجنب أي مخالفات أو غرامات مالية غير ضرورية. يبقى الحل الأمثل لكل من يرغب في التعامل بثقة مع ملف قيمة ضريبة الشركات في دبي 9% هو الاستعانة بفريق متخصص وموثوق مثل اتقان، الذي يوفر خبرة عملية شاملة تضمن الامتثال الكامل واستقرار النشاط التجاري على المدى الطويل.
في النهاية، يبقى التخطيط المالي المسبق والاستشارة المبكرة مع جهة متخصصة هما المفتاح الحقيقي لتحويل هذا الالتزام الضريبي من عبء إداري محتمل إلى جزء طبيعي ومنظم من دورة العمل السنوية للمنشأة. فكلما كان صاحب النشاط على دراية كاملة بالتزاماته منذ اليوم الأول، كلما تمكن من تجنب أي مفاجآت مالية غير محسوبة، والتركيز بدلًا من ذلك على تطوير أعماله وتوسيع نطاق استثماراته داخل السوق الإماراتي المتنامي باستمرار.